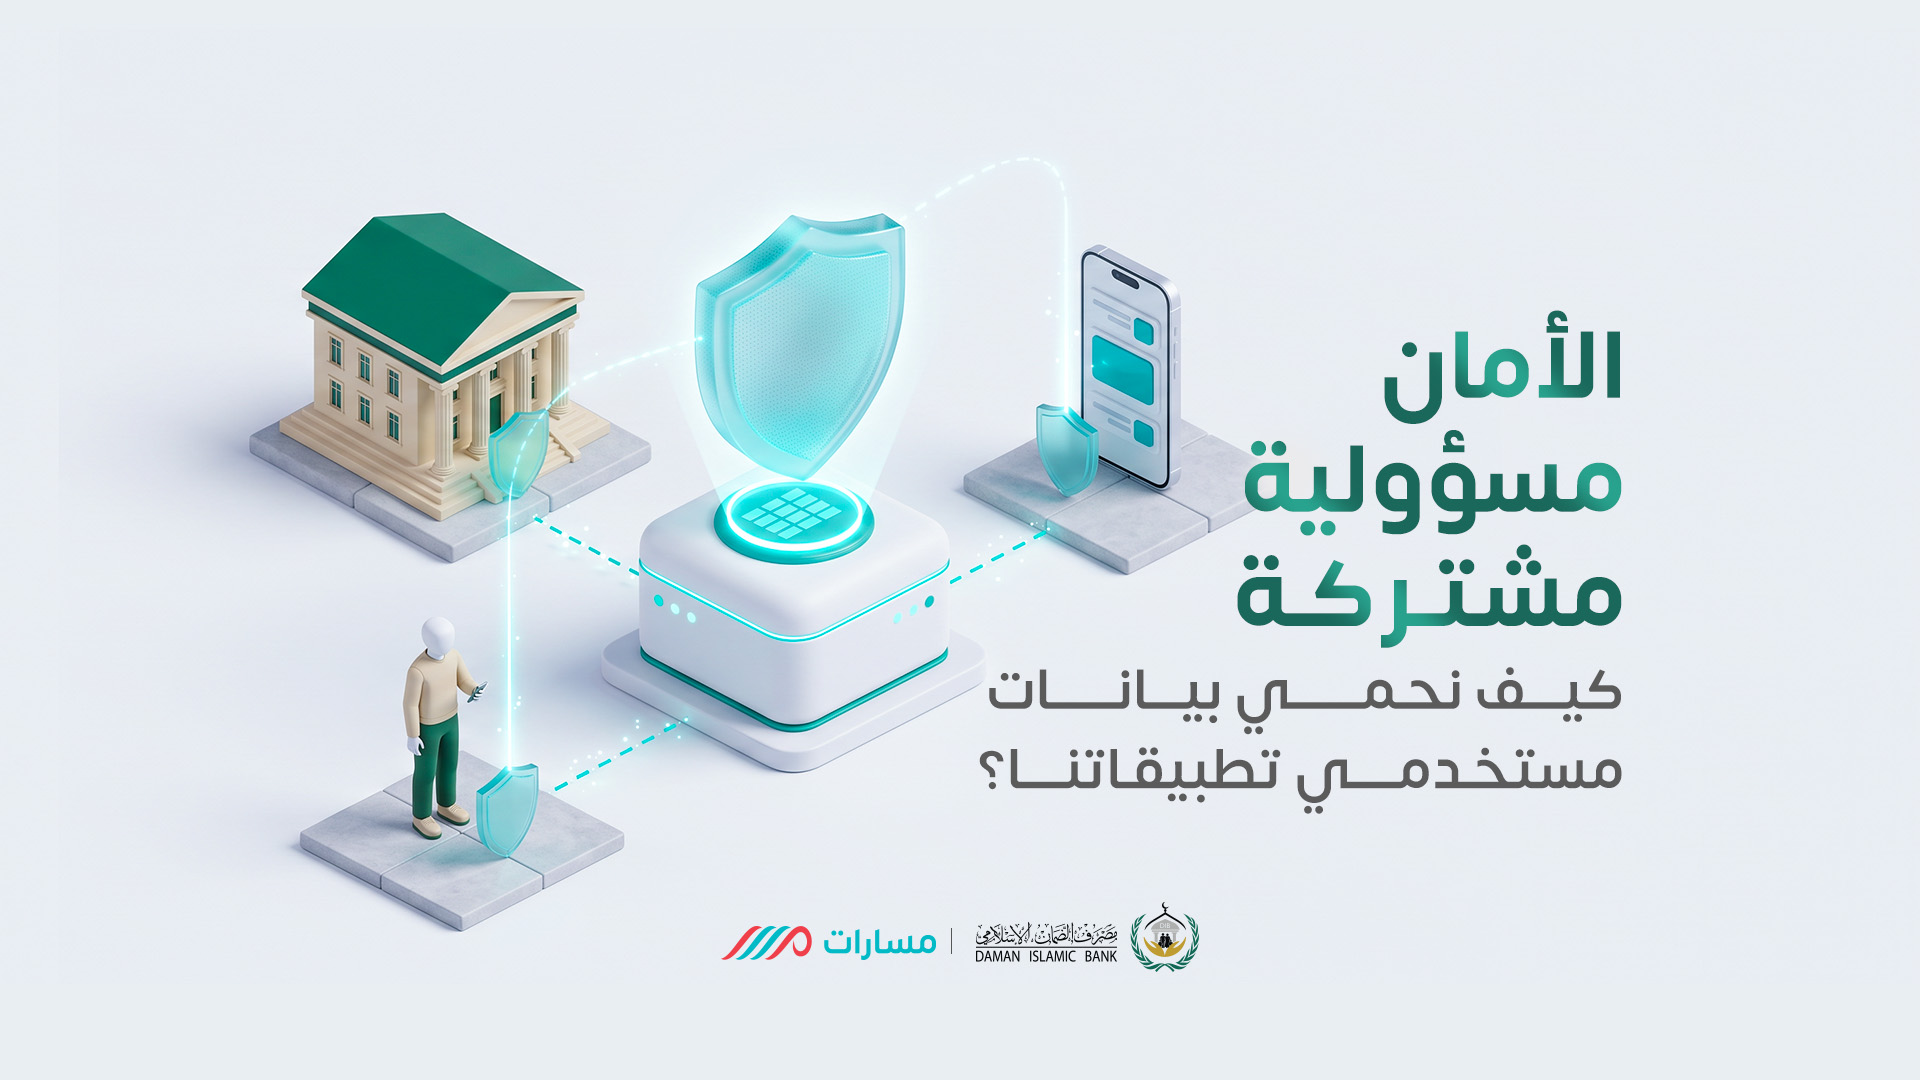
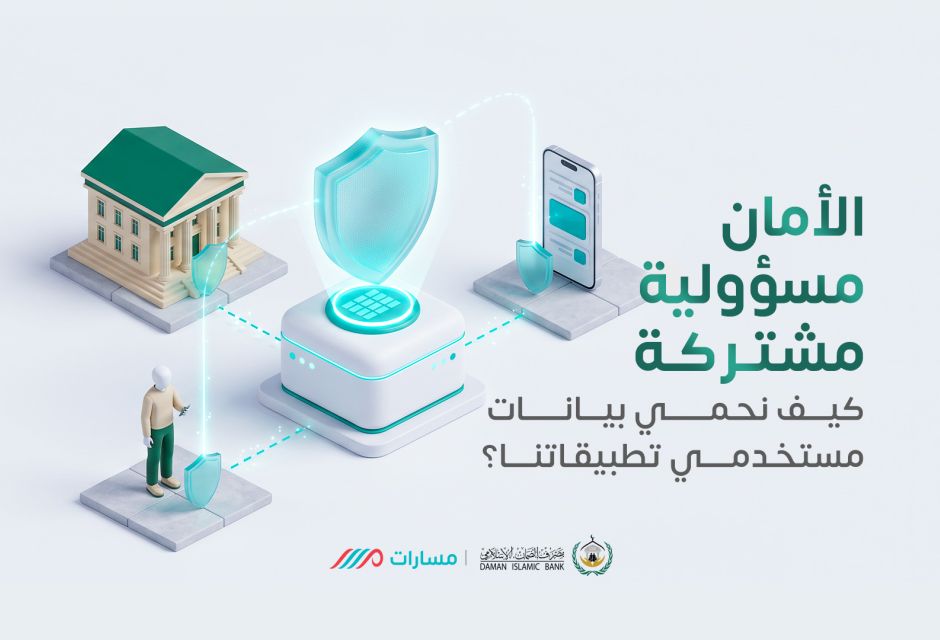
الأمان مسؤولية مشتركة.. كيف نحمي بيانات مستخدمي تطبيقاتنا؟
تتمثل إحدى أهم ركائز الثقة في الخدمات المصرفية الرقمية في قدرة المستخدم على إجراء معاملاته والوصول إلى بياناته بأمان. وهذه الثقة لا تتحقق بالتقنية وحدها، بل تقوم على منظومة متكاملة تتشارك فيها الجهات التي تقدم الخدمة وتديرها، إلى جانب المستخدم نفسه.
لذا تحرص شركة مسارات لتقنية المعلومات والخدمات المالية على دعم أمن الخدمات الرقمية المقدمة لمستخدمي تطبيقات مصرف الضمان الإسلامي، من خلال توظيف تقنيات الحماية، والاهتمام بأمن المعلومات، والعمل وفق الممارسات والمعايير المعتمدة في هذا المجال.
الحماية تبدأ من التقنية
تقف خلف كل معاملة رقمية منظومة تقنية تعمل على حماية البيانات وتنظيم الوصول إليها، بما يضمن توفير بيئة أكثر أمانًا للمستخدمين. وتشمل وسائل الحماية المستخدمة تقنيات التشفير المتقدمة، التي تسهم في حماية المعلومات أثناء معالجتها أو نقلها، إلى جانب رموز التحقق لمرة واحدة (OTP)، التي تضيف خطوة تحقق عند تنفيذ العمليات التي تتطلب ذلك.
كما يأتي الالتزام بمعايير أمن المعلومات، ومنها المعيار الدولي ISO 27001، ضمن الإطار الذي يعزز تنظيم إدارة أمن المعلومات وتحديد المخاطر والتعامل معها وفق ضوابط منهجية.
ومن هذا المنطلق، تضع مسارات أمن المعلومات ضمن الاعتبارات الأساسية في تطوير الحلول التقنية، انطلاقًا من أن حماية بيانات المستخدمين عنصر جوهري في بناء الثقة بالخدمات المالية الرقمية واستدامتها.
ثلاثة أطراف.. وهدف واحد
لا تقتصر مسؤولية الأمان على الجهة المطورة للتطبيق أو مزود الخدمة التقنية، بل تمتد لتشمل ثلاثة أطراف، لكل منها دور مهم في حماية التجربة المصرفية الرقمية.
أولًا: مزود الخدمة التقنية — مسارات
تتمثل مسؤولية مسارات في توفير الحلول التقنية التي تدعم أمن الخدمات الرقمية، وتطبيق ضوابط الحماية المناسبة، والاهتمام بتطوير الأنظمة وفق المتطلبات الأمنية ذات الصلة. فالتقنية الآمنة هي الأساس الذي تُبنى عليه تجربة رقمية موثوقة.
ثانيًا: المصرف
يمثل المصرف طرفًا أساسيًا في المنظومة الأمنية، من خلال إدارة العلاقة المصرفية مع العملاء، وتوعيتهم بإجراءات الاستخدام الآمن، وتوفير قنوات التواصل الرسمية التي تتيح لهم الاستفسار والحصول على المساعدة والتحقق من أي طلب يتعلق ببياناتهم أو حساباتهم.
ثالثًا: المستخدم
يبقى المستخدم شريكًا رئيسيًا في حماية بياناته، إذ يمكن لبعض الممارسات اليومية أن تعزز مستوى الأمان بصورة كبيرة. فالحفاظ على سرية بيانات الدخول، وعدم مشاركة رموز التحقق، والانتباه إلى الرسائل والروابط المشبوهة، كلها خطوات تساعد على الحد من مخاطر الاحتيال والاستغلال.
عادات بسيطة.. وأثر مهم
مع سهولة إنجاز المعاملات عبر التطبيقات المصرفية، يصبح الالتزام بعادات الاستخدام الآمن جزءًا أساسيًا من التجربة الرقمية. لذلك، يُنصح المستخدمون بعدم مشاركة كلمات المرور أو رموز التحقق لمرة واحدة مع أي شخص، وعدم إرسال بياناتهم المصرفية عبر مواقع التواصل الاجتماعي أو تطبيقات المحادثة، حتى عند تلقي طلب يبدو وكأنه صادر عن جهة موثوقة.
كما يُفضل تفعيل خاصية الدخول بالبصمة عند توفرها، واستخدام القنوات الرسمية للمصرف عند طلب المساعدة أو التحقق من أي إشعار أو رسالة تتعلق بالحساب. وينبغي التعامل بحذر مع الروابط التي تطلب إدخال بيانات مصرفية، وعدم الإفصاح عن المعلومات السرية استجابةً للمكالمات أو الرسائل غير الموثوقة.
هذه الخطوات لا تستغرق وقتًا طويلًا، لكنها تسهم في تعزيز الحماية وتمنح المستخدم دورًا فعالًا في الحفاظ على سلامة بياناته ومعاملاته.
الثقة تُبنى بالتعاون
إن أمن الخدمات المصرفية الرقمية ليس إجراءً منفصلًا أو مسؤولية تقع على طرف واحد، بل هو عملية مستمرة تتكامل فيها الحلول التقنية، والإجراءات المصرفية، والوعي الفردي.
ومن هنا، تؤكد مسارات أهمية الشراكة بين مزود الخدمة التقنية والمصرف والمستخدم، باعتبارها أساسًا لتوفير تجربة رقمية أكثر أمانًا وموثوقية. فمهما تطورت وسائل الحماية، يظل وعي المستخدم عنصرًا مهمًا في اكتمال المنظومة الأمنية.
الأمان ليس مسؤولية التقنية وحدها؛ إنه شراكة تبدأ من الأنظمة، وتتكامل بالإجراءات، وتكتمل بوعي المستخدم.
اترك تعليقاً